


Eine Eigentumswohnung kostet jeden Monat mehr als die Kreditrate. Zum laufenden Budget gehört das Hausgeld an die Gemeinschaft der Wohnungseigentümer. Darin stecken unterschiedliche Zahlungen: laufende Bewirtschaftung, Verwaltung und häufig die Zuführung zur Erhaltungsrücklage. Für vermietende Eigentümer ist entscheidend, welcher Teil über eine Betriebskostenabrechnung auf Mieter verteilt werden darf und welcher dauerhaft selbst zu tragen ist.
Die Gesamtsumme allein beantwortet diese Frage nicht. Zwei Wohnungen mit jeweils 450 Euro Hausgeld können finanziell ganz unterschiedlich aufgestellt sein. In einer Gemeinschaft wird eine angemessene Rücklage aufgebaut; in einer anderen bleibt trotz niedriger monatlicher Zahlung ein größerer Reparaturbedarf bestehen. Wer nur das Exposé vergleicht, kann den tatsächlichen Mittelbedarf leicht unterschätzen.
Dieser Ratgeber erklärt die Bestandteile, die wichtigsten Unterlagen und den Unterschied zwischen laufendem Budget und Sonderumlage. Der ergänzende Hausgeld-Budgetcheck macht Ihre bereits eingeordneten Beträge rechnerisch vergleichbar. Er bestimmt weder die rechtliche Umlagefähigkeit noch die steuerliche Behandlung einzelner Positionen.
Die Hausgeldprüfung ist damit ein eigener Baustein der wirtschaftlichen Vorbereitung. Sie ergänzt die Transaktionsberatung von LKM Real Estate und schafft die Grundlage für eine realistische laufende Kostenplanung.
Hören Sie unseren Podcast zum Thema:
KI-generierter Podcast: Inhalt und synthetische Stimmen wurden mit generativer KI erstellt.
Schauen Sie unser Video zum Thema:
KI-generiertes Video: Inhalt, Stimmen und dargestellte Szenen wurden mit generativer KI erstellt.
Kurzantwort: Was ist im Hausgeld enthalten?
Als Hausgeld wird üblicherweise die laufende Zahlung eines Wohnungseigentümers an die Gemeinschaft bezeichnet. Sie beruht auf den beschlossenen Vorschüssen für Kosten und vorgesehene Rücklagen. Der Wirtschaftsplan enthält die voraussichtlichen Einnahmen und Ausgaben. Nach § 28 WEG entscheiden die Eigentümer außerdem nach Ablauf des Kalenderjahres über Nachschüsse oder die Anpassung bereits beschlossener Vorschüsse auf Grundlage der Jahresabrechnung.
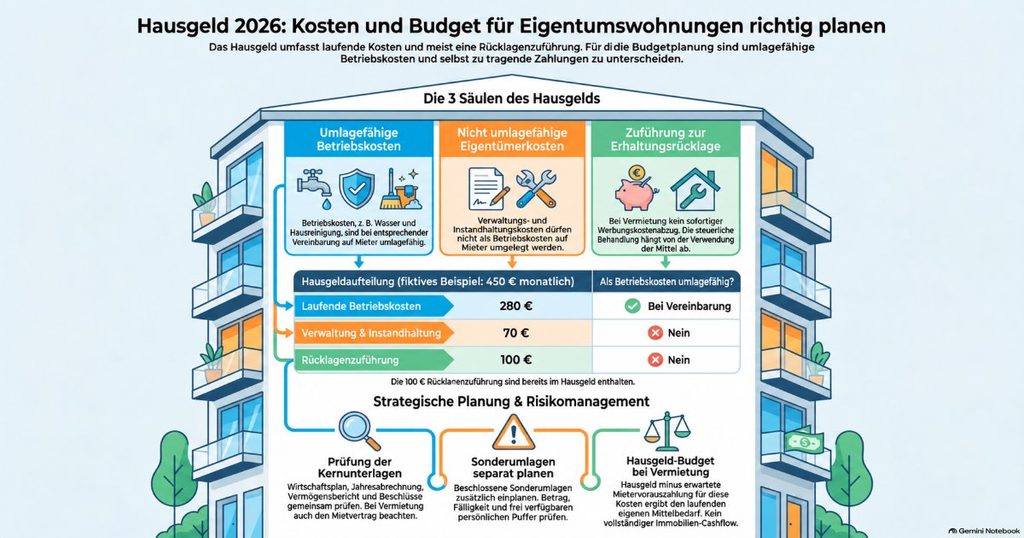
Für die persönliche Planung sollten Sie drei Bereiche getrennt erfassen. Die genaue Zuordnung ergibt sich aus dem konkreten Einzelwirtschaftsplan, den Abrechnungsunterlagen und gegebenenfalls dem Mietvertrag.
1. Laufende Betriebskosten
Hierzu können beispielsweise Wasser, Abwasser, Gebäudeversicherung, Hausreinigung oder bestimmte laufende Heizkosten gehören. Bei einer vermieteten Wohnung können solche Kosten unter den gesetzlichen und vertraglichen Voraussetzungen auf Mieter umgelegt werden. Die Zugehörigkeit zum Hausgeld allein reicht dafür nicht. Auch Kosten außerhalb der Hausgeldzahlung, etwa direkt festgesetzte Grundsteuer, können für die gesamte Betriebskostenabrechnung relevant sein.
2. Nicht umlagefähige Eigentümerkosten
Verwaltungskosten sowie Instandhaltungs- und Instandsetzungskosten sind nach § 1 Absatz 2 BetrKV keine Betriebskosten. Solche Beträge dürfen deshalb nicht einfach in die Betriebskostenabrechnung übernommen werden. Ein gemischter Rechnungsbetrag kann eine Aufteilung erfordern. Bei Hausmeisterleistungen kommt es beispielsweise auf die tatsächlich enthaltenen Tätigkeiten an.
3. Zuführung zur Erhaltungsrücklage
Mit der Rücklage schafft die Gemeinschaft finanzielle Mittel für künftige Erhaltungsmaßnahmen. Eine angemessene Erhaltungsrücklage gehört nach § 19 WEG zur ordnungsmäßigen Verwaltung. Die Einzahlung ist keine Betriebskostenzahlung des Mieters und auch kein frei verfügbares Sparguthaben des einzelnen Eigentümers. Für das eigene Monatsbudget bleibt sie trotzdem ein tatsächlicher Geldabfluss.
Warum Wirtschaftsplan, Abrechnung und Vermögensbericht zusammengehören
Der Wirtschaftsplan beschreibt die erwarteten Zahlungen für die kommende beziehungsweise laufende Periode. Die Jahresabrechnung zeigt die Einnahmen und Ausgaben des abgelaufenen Jahres. Ein beschlossener Nachschuss kann deshalb zusätzlich zu den laufenden Vorschüssen fällig werden. Wer ausschließlich den monatlichen Abschlag betrachtet, sieht diese spätere Korrektur noch nicht.
Der Vermögensbericht ergänzt den Blick auf das Gemeinschaftsvermögen. Nach § 28 WEG enthält er den Stand der Rücklagen und eine Aufstellung des wesentlichen Gemeinschaftsvermögens. Ein ausgewiesener Rücklagenbestand beantwortet allerdings noch nicht, welche Beträge bereits für konkrete Vorhaben vorgesehen sind. Dazu gehören die zugehörigen Beschlüsse und aktuelle Informationen über geplante Maßnahmen.
Prüfen Sie bei einem Wohnungskauf deshalb mindestens den Einzelwirtschaftsplan, die letzte Jahresabrechnung, den Vermögensbericht und relevante Beschlüsse. Bei größeren anstehenden Arbeiten helfen außerdem Angebote, Kostenschätzungen und der vorgesehene Finanzierungsplan. Die Verwaltung sollte offene Differenzen erläutern können.
Wie viel Hausgeld lässt sich auf Mieter umlegen?
Ein pauschaler Prozentsatz ist keine belastbare Grundlage. Nach § 556 BGB können die Parteien vereinbaren, dass der Mieter Betriebskosten trägt. Verwaltung, Reparaturen oder die Rücklagenzuführung werden dadurch aber nicht automatisch zu umlagefähigen Betriebskosten. Auch besondere Regeln für Heizkosten und CO₂-Kosten sind zu berücksichtigen.
Für vermietetes Wohnungseigentum gilt beim Verteilerschlüssel eine wichtige Besonderheit: Ohne abweichende Vereinbarung werden die Betriebskosten grundsätzlich nach dem innerhalb der Gemeinschaft geltenden Maßstab umgelegt. Das regelt § 556a Absatz 3 BGB; bei unbilligen Maßstäben greift die dort genannte Korrektur. Eine automatische Verteilung sämtlicher Kosten nach Wohnfläche wäre deshalb zu einfach.
Der Hausgeld-Budgetcheck erwartet bereits zugeordnete monatliche Beträge für Ihre konkrete Wohnung. Er verteilt keine Gesamtkosten des Hauses. Die gesonderte CO₂-Kostenaufteilung zwischen Vermieter und Mieter muss bei einschlägigen Heizkosten zusätzlich beachtet werden.
Beispiel: 450 Euro Hausgeld sind nicht 450 Euro Eigentümerkosten
Ein ausdrücklich vereinfachtes Beispiel: Der monatliche Vorschuss beträgt 450 Euro. Davon entfallen 280 Euro auf rechtlich und vertraglich umlagefähige laufende Kosten, 70 Euro auf nicht umlagefähige Kosten und 100 Euro auf die Rücklagenzuführung. Die drei Bestandteile ergeben zusammen 450 Euro.
Bei Selbstnutzung fließen monatlich sämtliche 450 Euro aus dem persönlichen Budget ab. Bei Vermietung und tatsächlich erwarteten Mietervorauszahlungen von 260 Euro für genau diese Hausgeldkosten verbleiben zunächst 190 Euro monatlicher Finanzierungsbedarf. Davon sind 170 Euro nicht umlagefähige Kosten und Rücklage; weitere 20 Euro betreffen die Differenz zwischen geplantem umlagefähigem Anteil und laufendem Zahlungseingang.
Diese Rechnung ist eine Liquiditätsbetrachtung. Sie bestimmt keine endgültige Jahresbelastung und keine Steuerersparnis. Die spätere Betriebskostenabrechnung kann die Vorauszahlungen korrigieren. Finanzierung, Leerstand, individuelle Reparaturen innerhalb der Wohnung und weitere Kosten sind zusätzlich zu prüfen, wenn Sie die gesamte Mietrendite und den Cashflow beurteilen.
Sonderumlagen brauchen einen eigenen Liquiditätsplan
Wenn größere Maßnahmen aus den vorgesehenen Mitteln nicht finanziert werden können, kann zusätzlicher Finanzierungsbedarf entstehen. Eine beschlossene Sonderumlage ist deshalb getrennt vom regulären monatlichen Hausgeld zu betrachten. Entscheidend sind der auf Ihre Wohnung entfallende Betrag, die Fälligkeit und die tatsächlich frei verfügbaren persönlichen Mittel.
Angenommen, für Ihre Wohnung werden 6.000 Euro fällig. Sie haben dafür 2.000 Euro persönlich verfügbar. Die noch ungedeckte Summe beträgt 4.000 Euro. Liegt die Fälligkeit acht volle Monate entfernt, müssten rechnerisch 500 Euro pro Monat zusätzlich bereitgestellt werden. Zinsen, Finanzierungskosten und weitere Ereignisse sind in dieser einfachen Sparrechnung nicht enthalten.
Die anteilige WEG-Rücklage darf nicht nochmals als persönliches Guthaben von dieser Summe abgezogen werden. Ob und in welchem Umfang die Gemeinschaft Rücklagen einsetzt, muss bereits in der Maßnahmenfinanzierung berücksichtigt sein. Beim Kauf oder Verkauf ist außerdem gesondert zu prüfen, wer der Gemeinschaft gegenüber zahlungspflichtig ist und welche Ausgleichsregel der Kaufvertrag im Innenverhältnis vorsieht.
Rücklage und steuerlicher Abzug sind verschiedene Fragen
Für eine vermietete Eigentumswohnung ist nicht jede Hausgeldzahlung sofort steuerlich abziehbar. Der Bundesfinanzhof hat mit Urteil vom 14. Januar 2025, IX R 19/24, bestätigt, dass Zahlungen in die Erhaltungsrücklage nicht bereits bei der Einzahlung als Werbungskosten abgezogen werden können. Maßgeblich wird die tatsächliche Verwendung der Mittel durch die Gemeinschaft.
Auch dann ist die steuerliche Behandlung der finanzierten Maßnahme zu prüfen. Bei einem kürzlich erworbenen Objekt kann unter anderem die Abgrenzung anschaffungsnaher Herstellungskosten relevant sein. Die individuelle Einordnung übernimmt eine fachliche Prüfung, etwa durch die Steuerberatung im LKM-Verbund. Der Budgetcheck berechnet deshalb ausdrücklich keinen Steuerabzug.
Diese Fragen gehören vor eine Kaufentscheidung
• Bezieht sich der genannte Hausgeldbetrag auf die konkret angebotene Wohnung und den aktuellen Beschluss?
* Sind Betriebskosten, nicht umlagefähige Kosten und Rücklagenzuführung nachvollziehbar getrennt?
* Welche Kosten werden außerhalb des Hausgeldes bezahlt?
* Gab es zuletzt Nachschüsse oder auffällige Abweichungen zum Wirtschaftsplan?
* Welche Maßnahmen sind beschlossen oder bereits absehbar, und wie sollen sie finanziert werden?
* Welche Sonderumlage betrifft die Wohnung, wann wird sie fällig und welche persönlichen Mittel stehen bereit?
* Bei Vermietung: Passen Kostenarten, Verteilerschlüssel und Vorauszahlungen zum Mietvertrag?
Fehlende Unterlagen sind zunächst ein Informationsbedarf. Ein niedriger Vorschuss ist genauso wenig ein Qualitätssiegel wie ein hoher Betrag automatisch ein Ausschlussgrund. Die technische Substanz des Gebäudes, der Leistungsumfang und die Finanzierung geplanter Arbeiten müssen zusammen betrachtet werden.
Häufige Fragen zum Hausgeld
Ist ein hohes Hausgeld immer schlecht?
Nein. Umfangreiche gemeinschaftliche Leistungen, eine größere Wohnung oder eine höhere Rücklagenzuführung können den Betrag erklären. Entscheidend ist, welche Leistungen und Vorsorge darin enthalten sind und ob die Ansätze zur konkreten Gemeinschaft passen. Ein allgemeiner Eurobetrag je Quadratmeter ersetzt diese Prüfung nicht.
Ist Hausgeld dasselbe wie die Nebenkostenvorauszahlung des Mieters?
Nein. Hausgeld betrifft die Zahlung des Eigentümers an die Gemeinschaft. Die Mietervorauszahlung beruht auf dem Mietverhältnis und kann nur zulässige Betriebskosten abdecken. Beide Beträge müssen sich deshalb weder in der Höhe noch in der Zusammensetzung entsprechen.
Kann ich die Erhaltungsrücklage beim Verkauf auszahlen lassen?
Die Rücklage gehört zum Vermögen der Gemeinschaft und ist kein persönliches Bankguthaben. Sie sollten deshalb keinen automatischen Auszahlungsanspruch in Ihre Verkaufsrechnung aufnehmen. Der dokumentierte Zustand der Gemeinschaft kann für die wirtschaftliche Bewertung der Wohnung relevant sein.
Zeigt ein gedecktes Hausgeldbudget, dass der Kauf tragbar ist?
Nein. Der Check betrachtet nur die eingegebenen Hausgeldbestandteile und eine bekannte Sonderumlage. Kreditrate, Kaufnebenkosten, private Lebenshaltung, Leerstand und unerwartete Reparaturen gehören in eine umfassendere Haushalts- und Investitionsrechnung.
Mit den Bestandteilen planen, nicht nur mit der Gesamtsumme
Ein belastbares Hausgeldbudget trennt laufende Kosten, Rücklagen und mögliche Zusatzforderungen. Für vermietende Eigentümer kommt die Prüfung des Mietvertrags und der tatsächlich erwarteten Vorauszahlungen hinzu. Erst dadurch wird sichtbar, welcher monatliche Mittelbedarf selbst getragen werden muss.
LKM Real Estate begleitet die wirtschaftliche Vorbereitung von Immobilienentscheidungen. Wenn Sie die laufenden Kosten einer Eigentumswohnung im Zusammenhang mit Kauf, Verkauf oder Vermietung einordnen möchten, besprechen Sie Ihr Vorhaben mit LKM Real Estate.
Quellenbasis
§ 28 WEG: Wirtschaftsplan, Jahresabrechnung und Vermögensbericht
§ 19 WEG: Ordnungsmäßige Verwaltung und Erhaltungsrücklage
§ 1 BetrKV: Betriebskostenbegriff und ausgeschlossene Kosten
§ 2 BetrKV: Betriebskostenarten§ 556 BGB: Vereinbarungen über Betriebskosten
§ 556a BGB: AbrechnungsmaßstabBFH, Urteil vom 14.01.2025, IX R 19/24: Erhaltungsrücklage und Werbungskosten
Keine Prüfung der Umlagefähigkeit oder Steuerwirkung. Die WEG-Rücklage ist kein persönlicher Puffer.


