

Die Zinsbindung endet, das Darlehen läuft weiter: Für viele Eigentümer wird die Anschlussfinanzierung zum entscheidenden Budgettest. Ein niedriger alter Zinssatz hilft dann nur noch bis zum vereinbarten Termin. Danach bestimmen Restschuld, neuer Sollzins und Tilgung die Monatsrate.
Die wichtigste Frage lautet deshalb: Welche Rate entsteht aus meiner tatsächlichen Restschuld – und passt sie auch bei einem höheren angenommenen Zins in mein Budget? Dieser Ratgeber führt durch die Rechnung, die Finanzierungswege und die Vorbereitung. Die Beispiele sind frei gewählte Modellwerte, keine aktuellen Bankangebote oder Zinsprognosen.
Direkt rechnen: Mit unserem Anschlussfinanzierungs-Rechner 2026 sehen Sie Restschuld, neue Monatsrate und ein alternatives Zinsszenario auf einer eigenen Toolseite.
Anschlussfinanzierung: die wichtigsten Punkte auf einen Blick
- Ausgangspunkt ist die Restschuld am Ende der Zinsbindung, nicht die ursprüngliche Darlehenssumme.
- Vergleichen Sie die neue Rate zusammen mit Tilgung, Restschuld und sämtlichen Wechselkosten.
- Prolongation, Umschuldung und Forward-Darlehen haben unterschiedliche Voraussetzungen und Bindungen.
- Ein Zinsaufschlag im Rechner ist ein Belastungsszenario. Er sagt nichts darüber aus, wohin sich der Markt bewegt.
- Bei einer Eigentumswohnung gehören Hausgeld, Rücklagenbedarf und mögliche Sonderumlagen in das persönliche Budget.
- Für Kündigungsrechte und Fristen sind Vertrag, Auszahlung und spätere Vereinbarungen zu prüfen.
1. Was bedeutet Anschlussfinanzierung?
Eine Anschlussfinanzierung ersetzt die Finanzierung für einen noch offenen Darlehensbetrag, wenn die bisherige Zinsvereinbarung ausläuft oder ein zulässiger Wechsel ansteht. Zinsbindung und Gesamtlaufzeit sind unterschiedliche Größen: Eine zehnjährige Zinsbindung bedeutet nicht, dass der Kredit nach zehn Jahren zurückgezahlt ist.
Liegt die Restschuld bei null, brauchen Sie für dieses Darlehen keine Anschlussfinanzierung. Besteht weiterhin eine Schuld, muss rechtzeitig feststehen, wie sie abgelöst oder weiterfinanziert wird. Verwechseln Sie das Ende der Zinsbindung außerdem nicht automatisch mit dem Ende des Darlehensvertrags.
2. Restschuld berechnen: mit dem richtigen Ausgangswert
Prüfen Sie zuerst den aktuellen Saldo in der Darlehensabrechnung. Halten Sie Sollzins, Monatsrate, verbleibende Monate und bereits vereinbarte Sondertilgungen daneben. Ein älterer Tilgungsplan kann überholt sein, etwa nach einer Tilgungsänderung oder zusätzlichen Zahlung.
Bei einem Annuitätendarlehen bleibt die Rate innerhalb der vereinbarten Phase typischerweise gleich. Der Zinsanteil sinkt mit der Restschuld, der Tilgungsanteil steigt. Die Restschuld lässt sich deshalb nicht zuverlässig als Anfangsschuld minus eine gleichbleibende jährliche Tilgungsquote schätzen.
Unser Rechner arbeitet monatlich: Auf die Restschuld werden zunächst die Zinsen mit dem Jahres-Sollzins geteilt durch zwölf berechnet. Anschließend wird die Monatsrate abgezogen. Für die laufende Phase unterstellt er keine Sondertilgungen. Nutzen Sie bei abweichenden Zahlungsregeln oder mehreren Darlehen die aktuellen Bankpläne und rechnen Sie jedes Darlehen getrennt.
3. Wie stark verändert ein höherer Zins die neue Monatsrate?
Die anfängliche Monatsrate lässt sich mit einer einfachen Formel einordnen: Neue Darlehenssumme × (Sollzins + anfängliche Tilgung) ÷ 100 ÷ 12. Der Tilgungssatz bezieht sich auf den neuen Darlehensbetrag. Gebühren oder weitere Finanzierungskosten sind darin nicht enthalten.
Ein Prozentpunkt mehr Sollzins erhöht die anfängliche Monatsrate bei gleichem Tilgungssatz um rund 83,33 Euro je 100.000 Euro neuer Darlehenssumme. Bei 200.000 Euro wären es rund 166,67 Euro. Je kleiner die Restschuld, desto kleiner fällt dieser absolute Zinseffekt aus.
Rechenbeispiel: 240.000 Euro aktuelle Restschuld
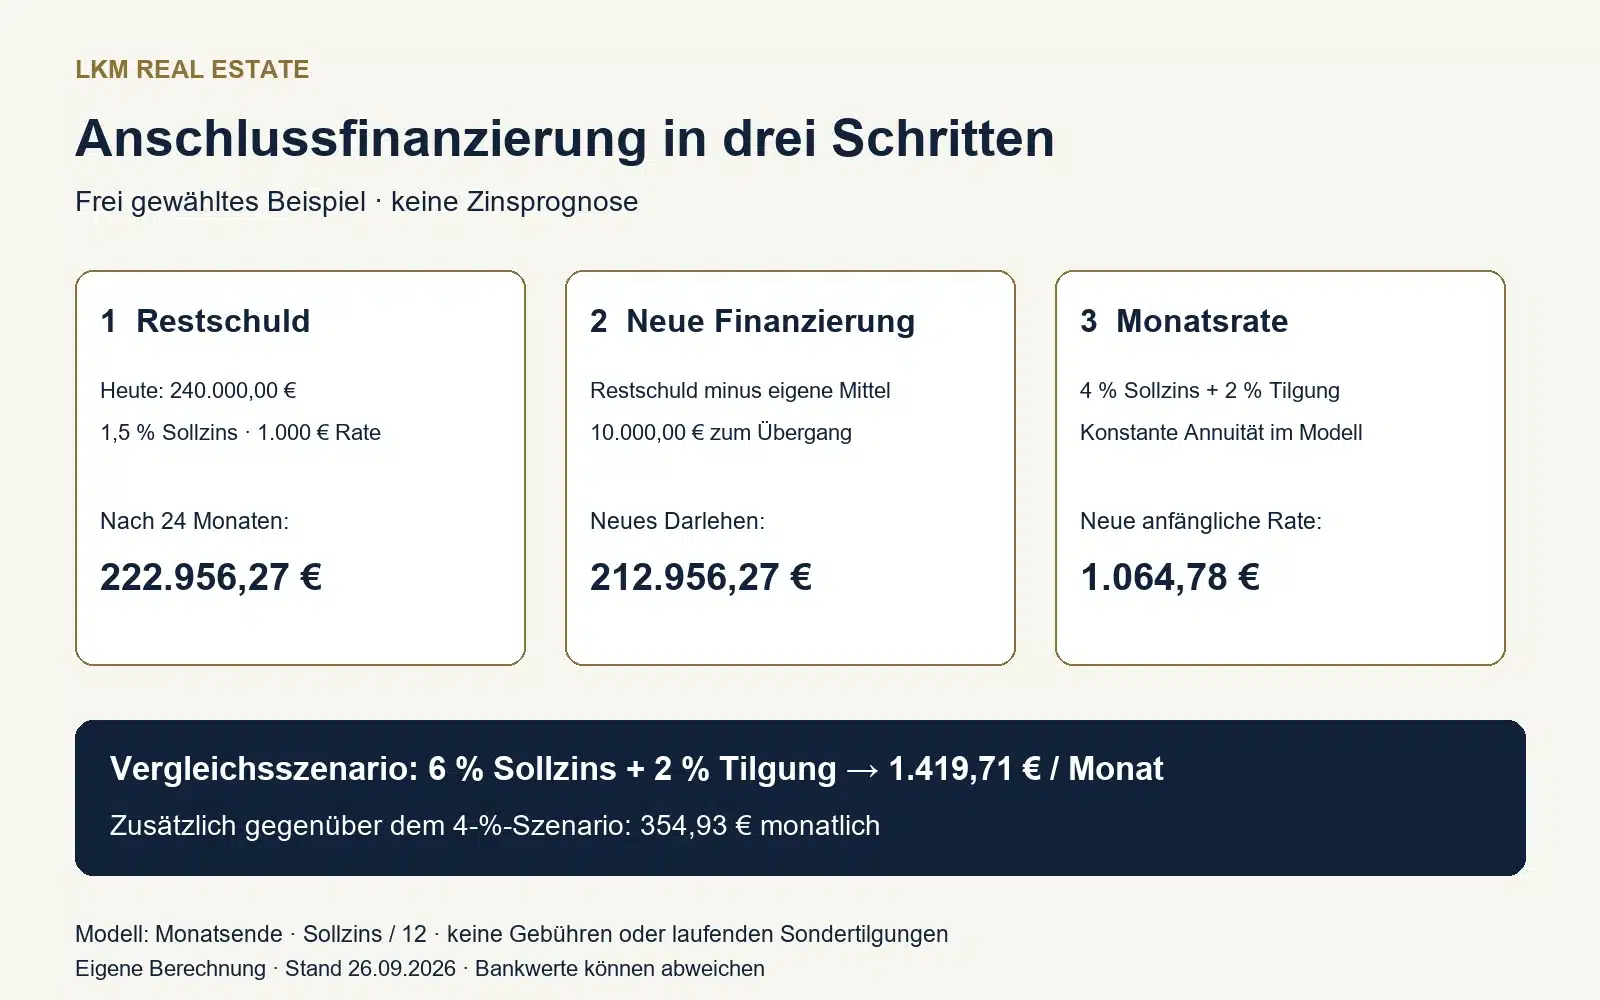
Eine Eigentümerin hat heute 240.000 Euro Restschuld, zahlt bei 1,5 Prozent Sollzins monatlich 1.000 Euro und hat noch 24 volle Monate bis zum Ende der Zinsbindung. Für die Ablösung stellt sie 10.000 Euro eigene Mittel bereit. Die folgenden Ergebnisse verwenden exakt das Modell des Rechners, einschließlich monatlicher Zahlungen am Monatsende.
| Rechenschritt | Ergebnis |
|---|---|
| Restschuld nach 24 Monaten | 222.956,27 Euro |
| Eigene Mittel zum Übergang | 10.000,00 Euro |
| Neues Darlehen | 212.956,27 Euro |
| Monatsrate bei 4 % Sollzins und 2 % anfänglicher Tilgung | 1.064,78 Euro |
| Änderung gegenüber bisher 1.000 Euro | +64,78 Euro monatlich |
| Monatsrate bei 6 % Sollzins und weiterhin 2 % Tilgung | 1.419,71 Euro |
| Zusätzliche Rate im 6-%-Szenario gegenüber 4 % | 354,93 Euro monatlich |
Die Zinssätze von vier und sechs Prozent sind angenommene Vergleichswerte. Die tatsächliche Finanzierung hängt unter anderem vom Angebot, der Immobilie, der Beleihung und der persönlichen Situation ab. Auch die gerundeten Beispielwerte ersetzen keinen Ablösebetrag der Bank.
4. Prolongation, Umschuldung oder Forward-Darlehen?
| Weg | Was passiert? | Worauf achten? |
|---|---|---|
| Prolongation | Neue Zinsvereinbarung mit der bisherigen Bank. | Tilgung, Bindungsdauer, Flexibilität und Gesamtkosten mit Alternativen vergleichen. |
| Umschuldung | Eine neue Bank finanziert die Ablösung des bisherigen Darlehens. | Erneute Kreditprüfung, Unterlagen, Sicherheiten und mögliche Übertragungs- bzw. Ablösekosten berücksichtigen. |
| Forward-Darlehen | Finanzierung wird heute für einen späteren Beginn vertraglich vereinbart. | Vorlauf, mögliche Zinsaufschläge, Abnahmeverpflichtung und Folgen eines später niedrigeren Marktzinssatzes prüfen. |
Das Angebot der Hausbank ist ein sinnvoller Vergleichspunkt. Entscheidend ist jedoch der vollständige Vertrag. Ein etwas niedrigerer Sollzins kann an Bedeutung verlieren, wenn weitere Kosten entstehen oder wichtige Tilgungsrechte fehlen. Ein Forward-Darlehen schafft einen vertraglich vereinbarten Zins für die Zukunft; es ist keine kostenlose Option auf ein späteres Angebot.
Die Verbraucherzentrale Hamburg erläutert die Anschlussfinanzierungswege und empfiehlt, sich frühzeitig mit Vergleichsmöglichkeiten zu befassen. Vor einem verbindlichen Abschluss sollten Termin, Ablösung und Bedingungen aufeinander abgestimmt sein.
5. Welche Fristen und Kündigungsrechte sind relevant?
Nach § 493 Absatz 1 BGB muss die Bank bei den dort erfassten Verbraucherdarlehen spätestens drei Monate vor dem Ende der Zinsbindung mitteilen, ob sie eine neue Sollzinsbindung vereinbaren will. Ist sie dazu bereit, muss die Information den dann angebotenen Sollzins enthalten. Daraus folgt keine allgemeine Pflicht, jede Finanzierung zu verlängern.
§ 489 Absatz 1 Nummer 2 BGB ermöglicht bei gebundenem Sollzins eine Kündigung nach zehn Jahren seit vollständigem Empfang des Darlehens mit sechs Monaten Kündigungsfrist. Wurde danach eine neue Vereinbarung über die Rückzahlungszeit oder den Sollzins getroffen, ist deren Zeitpunkt maßgeblich. „Zehn Jahre seit Unterschrift“ ist daher keine verlässliche Faustformel.
Auch das Ende einer Zinsbindung kann unter den Voraussetzungen von § 489 Absatz 1 Nummer 1 BGB ein Kündigungsrecht mit Monatsfrist begründen. Für die wirksame Ablösung müssen weitere Vorgaben beachtet werden, insbesondere die Rückzahlung nach Wirksamwerden der Kündigung gemäß Absatz 3. Lassen Sie konkrete Daten und den passenden Kündigungsweg anhand Ihrer Unterlagen prüfen.
Wer außerhalb eines passenden Kündigungsrechts vorzeitig ablösen möchte, sollte mögliche Vorfälligkeitskosten prüfen. Unser Beitrag zur Vorfälligkeitsentschädigung beim Immobilienverkauf ordnet diesen Punkt für Verkaufssituationen ein.
6. Niedrigere Tilgung: kleine Rate, größere spätere Restschuld
Eine niedrigere anfängliche Tilgung reduziert die neue Rate. Gleichzeitig wird weniger Darlehen zurückgezahlt und die Finanzierung kann länger laufen. Prüfen Sie deshalb immer auch die Restschuld am Ende der nächsten Zinsbindung. Eine Rate, die heute bequem wirkt, kann später erneut zu erheblichem Finanzierungsbedarf führen.
Der Rechner zeigt diese zweite Restschuld für fünf, zehn oder fünfzehn Jahre. Das Zinsszenario verwendet denselben anfänglichen Tilgungssatz wie das Basisszenario. Es vergleicht deshalb zwei vollständige Annuitätenmodelle mit unterschiedlichen Raten, nicht einen laufenden Vertrag, dessen Zins während der Bindung plötzlich steigt.
Eine gewünschte Tilgungsänderung im bestehenden Vertrag ist nicht automatisch zulässig. Die Verbraucherzentrale zur Immobilienfinanzierung bei Zahlungsschwierigkeiten weist auf vertragliche Rechte beziehungsweise die notwendige Abstimmung mit der Bank hin. Bei absehbaren Engpässen ist frühzeitiges Handeln sinnvoll.
7. Das Immobilienbudget besteht aus mehr als der Kreditrate
Bei selbst genutztem Wohneigentum stehen neben der Rate etwa Betriebskosten, Instandhaltung und Lebenshaltung. Bei einer Eigentumswohnung gehören Hausgeld und individuelle Reserven dazu. Ein für die Ablösung eingesetzter Geldbetrag steht anschließend nicht mehr für andere Ausgaben bereit.
Bei Vermietung sollten Sie Zahlungsausfälle, Leerstand und nicht umlagefähige Kosten mitdenken. Ein gestiegener Finanzierungsaufwand wird nicht automatisch durch höhere Miete ausgeglichen. Nutzen Sie ergänzend unseren Hausgeld-Budgetcheck und den Ratgeber zum Berechnen der Mietrendite. Der Anschlussfinanzierungs-Rechner bildet diese weiteren Ausgaben und Steuerwirkungen nicht ab.
8. Checkliste: Anschlussfinanzierung strukturiert vorbereiten
- Vertrag prüfen: Ende der Zinsbindung, vollständige Auszahlung, spätere Vereinbarungen, Tilgungsrechte und Kündigungsbedingungen zusammentragen.
- Bankdaten aktualisieren: aktuellen Saldo und Tilgungsplan beschaffen; den endgültigen Ablösebetrag zum benötigten Termin gesondert bestätigen lassen.
- Unterlagen ordnen: Darlehensvertrag, Einkommensnachweise und Objektunterlagen bereithalten; bei Vermietung auch Miet- und Kosteninformationen. Die jeweilige Bank legt ihre Anforderungen fest.
- Budget rechnen: Basisszenario und frei gewählten Zinsaufschlag durchspielen; Reserve nach Einsatz eigener Mittel prüfen.
- Angebote vergleichbar machen: gleiche Darlehenssumme, Auszahlungstermine, Bindung und Tilgung verwenden; effektiven Jahreszins, Gebühren und Flexibilität ergänzen.
- Übergang abstimmen: Ablösung, neue Auszahlung und gegebenenfalls Sicherheitenübertragung rechtzeitig koordinieren.
- Vertrag vor Abschluss verstehen: insbesondere Sondertilgung, Tilgungswechsel, Bereitstellungszinsen und Verpflichtungen bei einem Forward-Darlehen.
Häufige Fragen zur Anschlussfinanzierung
Wann sollte ich mich um die Anschlussfinanzierung kümmern?
Beginnen Sie so früh, dass Sie Vertragsdaten prüfen, Unterlagen beschaffen und vergleichbare Angebote einholen können. Die gesetzliche Bankinformation drei Monate vor dem Ende einer Zinsbindung ist kein persönlicher Planungsbeginn und ersetzt keine Vorbereitung.
Kann ich bei meiner bisherigen Bank bleiben?
Eine Prolongation ist möglich, wenn die bisherige Bank und Sie sich auf neue Konditionen einigen. Ob ein Angebot sinnvoll ist, zeigt der Vergleich mit Alternativen und Ihrem Budget.
Wie berechne ich die neue Monatsrate?
Multiplizieren Sie die neue Darlehenssumme mit der Summe aus Sollzins und anfänglicher Tilgung, teilen Sie durch 100 und durch zwölf. Die neue Darlehenssumme ergibt sich aus der Restschuld abzüglich der für die Ablösung vorgesehenen eigenen Mittel.
Was bedeutet ein Zinsaufschlag von zwei Prozentpunkten?
Aus vier Prozent Sollzins werden sechs Prozent. Es ist keine Erhöhung um zwei Prozent des Ausgangszinses. Unser Rechner setzt den Aufschlag nur für ein alternatives Anfangsszenario an.
Ist der Rechner eine Finanzierungszusage?
Nein. Er berechnet ein vereinfachtes Darlehensmodell anhand Ihrer Eingaben. Kreditprüfung, Immobilienbewertung, Vertragskosten und persönliche Tragfähigkeit bleiben außerhalb der Berechnung.
Sollte ich wegen einer höheren Rate verkaufen?
Das lässt sich aus einem Zinsszenario allein nicht entscheiden. Prüfen Sie Budget, Immobilie, mögliche Vertragsanpassungen und persönliche Ziele gemeinsam. Unser Ratgeber zu Vermieten oder Verkaufen hilft, die Immobilienentscheidung zu strukturieren.
Fazit: Restschuld, neue Rate und nächste Zinsbindung zusammen prüfen
Eine gute Vorbereitung beginnt mit belastbaren Darlehensdaten. Rechnen Sie anschließend eine neue Rate, ein alternatives Zinsszenario und die Restschuld nach der nächsten Bindung. Erst mit dem gesamten Immobilienbudget wird sichtbar, welche Varianten Sie genauer vergleichen sollten.
Nächster Schritt: Öffnen Sie den Anschlussfinanzierungs-Rechner. Wenn Finanzierung und Immobilienstrategie zusammenhängen – etwa bei einer möglichen Veräußerung oder Neuvermietung – unterstützt Sie LKM Real Estate bei der Einordnung Ihrer Immobilienentscheidung. Konditionen, Kreditentscheidung und individuelle rechtliche Prüfung sind mit den jeweils zuständigen Fachstellen zu klären.
Quellen und Rechenbasis
Stand: 26. September 2026. Gesetzliche Grundlagen: § 489 BGB und § 493 BGB. Ergänzend: die im Text verlinkten Informationen der Verbraucherzentralen. Beispielzahlen: eigene Modellrechnung mit monatlichen Zahlungen am Monatsende, Sollzins geteilt durch zwölf, ohne Gebühren, Steuern oder laufende Sondertilgungen. Intern wird ohne monatliche Cent-Rundung gerechnet; die Ausgabe ist auf Cent gerundet.
Dieser Beitrag bietet allgemeine Orientierung zur Anschlussfinanzierung von Immobilien. Er enthält keine individuellen Konditionen, Zinsvorhersage oder Prüfung eines konkreten Darlehensvertrags.


