


Beim Kauf einer vermieteten Immobilie ist nicht der gesamte Kaufpreis abschreibbar. Der Anteil für das Gebäude kann grundsätzlich in die Bemessungsgrundlage der Absetzung für Abnutzung, kurz AfA, einfließen. Grund und Boden nutzt sich steuerlich dagegen nicht ab. Deshalb wirkt sich die Kaufpreisaufteilung unmittelbar darauf aus, welcher Betrag über die Nutzungsdauer steuerlich berücksichtigt werden kann.
Eine frei gewählte Prozentzahl reicht dafür nicht aus. Nach der Rechtsprechung muss der Gesamtkaufpreis grundsätzlich im Verhältnis der Verkehrswerte oder Teilwerte von Gebäude und Boden verteilt werden. Das Bundesministerium der Finanzen stellt hierfür eine jährlich aktualisierte Arbeitshilfe bereit. Sie arbeitet je nach Objekt und Datenlage mit Vergleichswert-, Ertragswert- oder Sachwertverfahren und bildet zahlreiche objektspezifische Eingaben ab.
Für Investoren gehört die Aufteilung deshalb bereits in die Ankaufsprüfung. Sie verbindet Kaufvertrag, Nebenkosten, Bodenrichtwert, Gebäudedaten, Mieten und steuerliche Planung. Wer nur auf die Bruttomietrendite schaut, übersieht einen wichtigen Bestandteil der langfristigen Nachsteuerrechnung. Der LKM-Ratgeber zur Mietrendite 2026 zeigt, welche weiteren Erträge und Kosten in die Investitionsentscheidung gehören.
Der kostenlose Kaufpreisaufteilungs-Planer 2026 verteilt die gesamten Anschaffungskosten anhand bereits ermittelter vorläufiger Gebäude- und Bodenwerte. Er ersetzt keine Wertermittlung. Er macht aber transparent, welche Gebäudequote aus den eingegebenen Werten folgt und wie stark sie von einer vertraglichen Quote abweicht.
Hören Sie unseren Podcast zum Thema:
KI-generierter Podcast: Inhalt und synthetische Stimmen wurden mit generativer KI erstellt.
Schauen Sie unser Video zum Thema:
KI-generiertes Video: Inhalt und dargestellte Szenen wurden mit generativer KI erstellt.
Kurzantwort: Wie wird der Kaufpreis einer Immobilie aufgeteilt?
Zunächst werden der vorläufige Verkehrswert des Gebäudes und der vorläufige Wert des Grund und Bodens getrennt ermittelt. Anschließend werden die gesamten Anschaffungskosten im Verhältnis dieser beiden Werte verteilt. Der so ermittelte Gebäudeanteil bildet zusammen mit den steuerlich zuzuordnenden Kosten die mögliche AfA-Bemessungsgrundlage. Der Bodenanteil wird nicht abgeschrieben.
Die BMF-Arbeitshilfe 2026 ist eine typisierte Berechnung und kann auch zur Plausibilitätsprüfung einer vorhandenen Aufteilung dienen. Sie ist nach eigener Beschreibung eine qualifizierte Schätzung, die durch eine sachverständig begründete Bewertung widerlegt werden kann. Komplexe Grundstücke, besondere Objektmerkmale oder unplausible Datengrundlagen brauchen deshalb eine individuelle Prüfung.
Warum die Restwertmethode nicht ausreicht
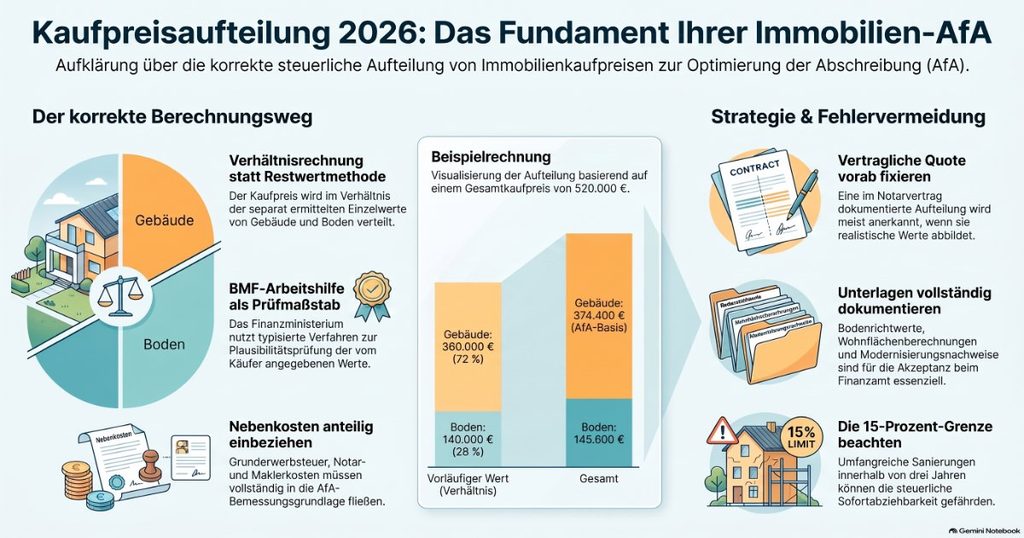
Eine verbreitete Abkürzung besteht darin, zunächst einen Bodenwert zu berechnen und diesen einfach vom Kaufpreis abzuziehen. Der verbleibende Rest wird vollständig dem Gebäude zugerechnet. Nach der vom BMF aufgegriffenen höchstrichterlichen Rechtsprechung ist der Kaufpreis jedoch nicht nach dieser Restwertmethode aufzuteilen. Maßgeblich ist das Verhältnis der gesondert ermittelten Werte.
Ein vereinfachtes Beispiel zeigt den Unterschied. Die gesamten Anschaffungskosten betragen 520.000 Euro. Der vorläufige Gebäudewert liegt bei 360.000 Euro, der vorläufige Bodenwert bei 140.000 Euro. Zusammen ergeben beide Teilwerte 500.000 Euro. Der Gebäudeanteil beträgt damit 72 Prozent. Von den Anschaffungskosten werden modellhaft 374.400 Euro dem Gebäude und 145.600 Euro dem Boden zugerechnet.
Bei einem fachlich geprüften AfA-Satz von zwei Prozent ergäbe sich aus dem Gebäudeanteil eine jährliche lineare AfA von 7.488 Euro. Ob dieser AfA-Satz im konkreten Fall zutrifft, hängt unter anderem von Art, Fertigstellung und steuerlicher Einordnung des Gebäudes ab. Der Planer lässt den Satz deshalb bewusst als eigene Eingabe offen.
Welche Kosten in den Gesamtbetrag gehören
Die BMF-Anleitung nennt neben dem Kaufpreis auch Anschaffungsnebenkosten wie Grunderwerbsteuer, Maklergebühren und Notarkosten. Für die Berechnung müssen die tatsächlich steuerlich zu berücksichtigenden Beträge vollständig und einheitlich erfasst werden. Kosten der Finanzierung oder spätere Baumaßnahmen dürfen nicht ungeprüft in denselben Topf gelegt werden.
Gerade nach dem Erwerb ist die Abgrenzung zu Sanierungsaufwand wichtig. Werden innerhalb von drei Jahren umfangreiche Maßnahmen durchgeführt, kann die 15-Prozent-Grenze bei Sanierungskosten dazu führen, dass Ausgaben nicht sofort abziehbar sind, sondern als anschaffungsnahe Herstellungskosten behandelt werden.
Welche Daten die BMF-Arbeitshilfe verwendet
Die aktuelle Anleitung fragt zunächst Objektart, Kaufvertragsdatum, Kaufpreis einschließlich Nebenkosten, Baujahr, Wohn- oder Nutzfläche, Stellplätze, Miteigentumsanteile, Grundstücksgröße und Bodenrichtwert ab. Je nach Objekt und Datenlage kommen Vergleichsfaktoren, tatsächliche oder übliche Mieten, Liegenschaftszinssatz und weitere Angaben hinzu.
Die Arbeitshilfe prüft die verfügbaren Daten in einer typisierten Reihenfolge. Bei Eigentumswohnungen sowie Ein- und Zweifamilienhäusern können geeignete Vergleichsfaktoren relevant sein. Bei vermieteten Renditeobjekten kann das Ertragswertverfahren eine sachgerechte Grundlage bilden. Wenn geeignete Vergleichs- oder Ertragsdaten fehlen, kommt das Sachwertverfahren als Auffanglösung in Betracht.
Der Bundesfinanzhof hat 2025 erneut bestätigt, dass das allgemeine Ertragswertverfahren für die Aufteilung eines Kaufpreises grundsätzlich geeignet sein kann. Welches Verfahren sachgerecht ist, hängt dennoch von Objektart, Marktgepflogenheiten und Datenlage ab.
Was gilt für eine Aufteilung im Kaufvertrag?
Eine im notariellen Vertrag vereinbarte Aufteilung darf nicht allein deshalb ignoriert werden, weil eine andere Berechnung zu einem abweichenden Ergebnis führt. Nach der Rechtsprechung des Bundesfinanzhofs ist eine vertragliche Aufteilung grundsätzlich zugrunde zu legen, wenn sie nicht nur zum Schein vereinbart wurde, keinen Gestaltungsmissbrauch darstellt und die realen Wertverhältnisse nicht grundsätzlich verfehlt.
Für Käufer bedeutet das: Eine Quote sollte bereits vor Vertragsschluss sachlich vorbereitet und dokumentiert werden. Eine auffällig hohe Gebäudequote ohne belastbare Grundlage kann später zum Streit führen. Der neue Planer stellt deshalb die aus vorläufigen Werten abgeleitete Quote einer optional eingegebenen Vertragsquote gegenüber.
Kaufpreisaufteilung 2026: Vom Gesamtkaufpreis zur AfA-Basis
Fünf typische Fehler bei der Kaufpreisaufteilung
Eine pauschale Gebäudequote übernehmen
Quoten aus Internetbeispielen oder anderen Kaufverträgen sagen nichts über das konkrete Grundstück aus. Bodenrichtwert, Objektart, Mieten, Baujahr, Modernisierung und lokale Vergleichsdaten können den Anteil erheblich verändern.
Nebenkosten vergessen oder doppelt erfassen
Die Berechnung sollte mit einem klar dokumentierten Gesamtbetrag arbeiten. Werden Nebenkosten ausgelassen, sinkt die mögliche Bemessungsgrundlage. Werden Kosten doppelt angesetzt, entsteht ein zu hoher Betrag.
Den Bodenrichtwert mit dem Bodenanteil verwechseln
Der Bodenrichtwert ist ein durchschnittlicher Lagewert je Quadratmeter für eine definierte Zone. Er muss zur Grundstücksfläche und zu den Merkmalen des konkreten Grundstücks passen. Besondere Teilflächen, abweichende Nutzbarkeit oder Umrechnungskoeffizienten können zusätzliche Prüfungen erfordern.
Den AfA-Satz automatisch aus der Gebäudequote ableiten
Die Kaufpreisaufteilung bestimmt, welcher Kostenanteil dem Gebäude zugeordnet wird. Sie legt nicht automatisch fest, mit welchem Satz und über welchen Zeitraum abgeschrieben werden darf. Die aktuelle Fassung des § 7 EStG kennt unterschiedliche Regeln, darunter lineare und unter bestimmten Voraussetzungen degressive Abschreibung.
Für eine erste Einordnung verschiedener Abschreibungswege kann der Abschreibungsrechner 2026 von LKM Lawtax ergänzend genutzt werden. Die konkrete steuerliche Behandlung sollte anschließend fachlich geprüft werden.
Das Ergebnis nicht dokumentieren
Zu einer belastbaren Akte gehören Kaufvertrag, Kostenaufstellung, Flächen, Baujahr, Modernisierungen, Bodenrichtwert, Mietdaten, verwendete Marktberichte und das gewählte Verfahren. Die Dokumentation hilft, Annahmen später nachzuvollziehen und Rückfragen strukturiert zu beantworten.
Wann reicht eine Modellrechnung nicht mehr aus?
Ein einfacher Planer ist sinnvoll, wenn bereits belastbare vorläufige Werte vorliegen und deren rechnerische Wirkung sichtbar gemacht werden soll. Er ermittelt aber weder Bodenrichtwerte noch Vergleichsfaktoren, Mieten, Liegenschaftszinsen oder objektspezifische Besonderheiten.
Eine individuelle Bewertung ist besonders wichtig, wenn:
• die vertragliche Quote deutlich vom Wertverhältnis abweicht
• das Grundstück ungewöhnlich groß oder teilweise selbstständig nutzbar ist
• mehrere Gebäude oder unterschiedliche Nutzungen vorliegen
• Denkmalschutz, Erbbaurecht oder besondere Belastungen den Wert beeinflussen
• die BMF-Arbeitshilfe ein unplausibles Ergebnis meldet
• erhebliche Modernisierungen ein fiktives Baujahr nahelegen
• Vergleichs- und Ertragsdaten widersprüchliche Ergebnisse liefern
Unterlagencheck vor dem Immobilienkauf
Vor Vertragsabschluss sollten mindestens folgende Unterlagen und Angaben geordnet werden:
• Kaufpreis und Entwurf des notariellen Vertrags
• vollständige Erwerbsnebenkosten
• Grundstücksgröße und Miteigentumsanteil
• Bodenrichtwert zum maßgeblichen Stichtag
• Wohn- und Nutzflächenberechnung
• Baujahr und dokumentierte Modernisierungen
• tatsächliche beziehungsweise ortsübliche Nettokaltmieten
• geeignete Vergleichsfaktoren und Liegenschaftszinsen
• Begründung des gewählten Wertermittlungsverfahrens
Die passende Erwerbsstruktur sollte parallel betrachtet werden. Der Beitrag Immobilien-GmbH oder privater Kauf ordnet zentrale Unterschiede für Investoren ein.
Häufige Fragen zur Kaufpreisaufteilung
Kann ich Grund und Boden abschreiben?
Grund und Boden unterliegt grundsätzlich keiner Abnutzung und gehört deshalb nicht zur Gebäude-AfA. Abschreibbar ist der fachlich ermittelte Gebäudeanteil nach den jeweils geltenden steuerlichen Regeln.
Muss ich die BMF-Arbeitshilfe verwenden?
Die Arbeitshilfe ermöglicht eine typisierte qualifizierte Schätzung und eine Plausibilitätsprüfung. Sie ist kein Gutachten. Nach ihrer Anleitung kann unter Berücksichtigung des Einzelfalls begründet von der typisierten Verfahrensreihenfolge abgewichen werden.
Werden Makler, Notar und Grunderwerbsteuer mit aufgeteilt?
Die BMF-Anleitung nennt diese Positionen als Beispiele für Anschaffungsnebenkosten, die neben dem Kaufpreis zu berücksichtigen sind. Die konkrete Zuordnung einzelner Kosten ist steuerlich zu prüfen.
Ist eine hohe Gebäudequote immer vorteilhaft?
Eine höhere Gebäudequote erhöht rechnerisch die mögliche AfA-Basis. Sie muss aber die realen Wertverhältnisse abbilden. Eine wirtschaftlich nicht haltbare Aufteilung kann korrigiert werden.
Kann der Planer die BMF-Arbeitshilfe ersetzen?
Nein. Der Planer verteilt einen Gesamtbetrag anhand bereits eingegebener vorläufiger Werte. Die BMF-Arbeitshilfe ermittelt die Teilwerte mit einem deutlich umfangreicheren Verfahren.
Fazit: Die Aufteilung gehört vor die Unterschrift
Die Kaufpreisaufteilung beeinflusst die Nachsteuerrechnung über viele Jahre. Sie sollte deshalb nicht erst bei der ersten Steuererklärung entstehen. Eine sachlich vorbereitete Quote, nachvollziehbare Daten und eine dokumentierte Plausibilitätsprüfung schaffen eine bessere Entscheidungsgrundlage.
LKM Real Estate unterstützt Eigentümer und Investoren bei der wirtschaftlichen Strukturierung von Immobilienentscheidungen. Für die steuerliche Würdigung sollte zusätzlich fachlicher Rat einbezogen werden. Wenn Sie einen Ankauf ganzheitlich prüfen möchten, sprechen Sie mit LKM Real Estate.


